
Le cancer et les soutiens financiers
“Tomber malade a un prix”, au sens figuré, mais aussi au sens propre. Même si la Belgique offre une sécurité sociale complète, être malade du cancer entraîne une lourde charge financière. En effet, suite à votre état de santé, vos revenus risquent de diminuer alors que les factures s’accumulent. Sachez que vous pouvez compter sur un soutien financier, tant de la part des organismes officiels que de la Fondation contre le Cancer. Dans la plupart des cas, cette aide nécessite que vous en fassiez la demande. Voici un aperçu pratique des frais médicaux et de toutes les possibilités de soutien financier.

Quels sont les organismes officiels sur lesquels vous pouvez compter ?
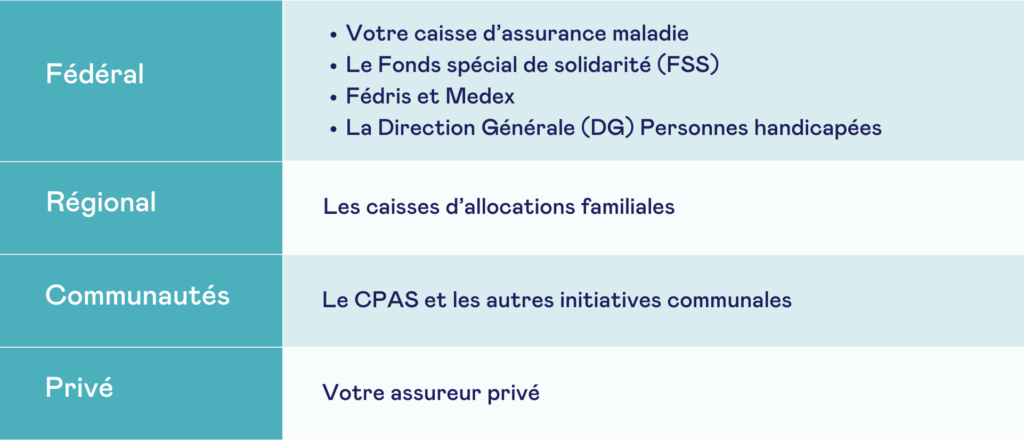
En Belgique, chaque résident peut bénéficier du soutien fédéral. Selon que vous résidez en Flandre, à Bruxelles, en Wallonie (francophone ou germanophone), vous avez également accès aux mesures régionales spécifiques mises en place. Des initiatives locales au niveau communal sont également disponibles. En plus de ces mesures des pouvoirs publics, vous avez la liberté de souscrire une assurance auprès d’un assureur privé officiellement reconnu.
Votre caisse de maladie (fédéral)
En Belgique, chacun contribue au système de soins de santé réglementé au niveau fédéral. Ainsi, ceux qui restent en bonne santé sont financièrement solidaires de ceux qui tombent malades. L’INAMI (Institut National d’Assurance Maladie-Invalidité) est responsable de l’assurance maladie obligatoire et des indemnités de maladie, mais ce sont les caisses de maladie (également appelées “Mutualités”) qui s’en chargent dans la pratique.
Assurance obligatoire, complémentaire et hospitalisation
En Belgique, vous devez vous affilier à l’assurance maladie obligatoire auprès de la caisse de maladie (Mutualité) de votre choix. Vous pouvez également souscrire une assurance complémentaire ainsi qu’une assurance hospitalisation auprès de cette même caisse de maladie.
-
- Les personnes qui tombent malades ont droit à diverses aides financières grâce à l’assurance maladie obligatoire.
-
-
-
- Grâce à votre affiliation à la caisse d’assurance maladie, vous avez droit au remboursement (partiel ou total) de vos frais médicaux.
- Les personnes qui deviennent invalides à la suite d’une maladie comme le cancer reçoivent également une « prestation d’invalidité » de la caisse d’assurance maladie : le revenu de remplacement.
- Les patients atteints de cancer sont également considérés comme des malades chroniques par l’assurance maladie obligatoire. Ce statut de « malade chronique » leur donne droit à des prestations financières supplémentaires.
- Les patients atteints d’un cancer incurable ont droit au forfait palliatif.
- En outre, la caisse d’assurance maladie suit vos dépenses médicales. Si elles sont plus élevées que le plafond annuel fixé par l’INAMI, les frais médicaux dépassant ce plafond vous sont automatiquement remboursés chaque mois par votre caisse d’assurance maladie. Ce principe est connu sous le nom de maximum à facturer ou MàF.
-
- Vous avez la liberté de souscrire une assurance maladie complémentaire auprès de votre caisse d’assurance maladie (mutualité). Cette assurance couvre certains frais qui ne sont pas pris en charge par l’assurance maladie obligatoire. Informez-vous auprès de la mutualité de votre choix sur le coût de cette assurance complémentaire et sur les avantages qu’elle offre.
- Les frais liés à un séjour à l’hôpital ne sont pas entièrement couverts par l’assurance obligatoire ou même par l’assurance complémentaire. Cependant, les coûts supplémentaires peuvent être pris en charge par une assurance hospitalisation. Dans ce cas également, chaque mutuelle fixe le montant que vous payez par prestation.
-
Aperçu des caisses de maladie en Belgique
-
- Mutualité Chrétienne (MC) |
Christelijke
Mutualiteit (CM)
(Alliance nationale des mutualités chrétiennes) -
Solidaris Wallonie | Solidaris
Vlaanderen
(Union nationale des mutualités socialistes) - Mutualité Libérale
| Liberale
mutualiteit
(Union nationale des mutualités libérales) - La Mutualité Neutre, Mutualia
Mutualité Neutre |
Vlaams & Neutraal
Ziekenfonds (VNZ), Neutraal Ziekenfonds Vlaanderen
(Union nationale des mutualités neutres) - Partenamut | Mutualité Libre | Helan Onafhankelijke Ziekenfonds |
Freie
Krankenkasse
(Union nationale des Mutualités Libres)
- Mutualité Chrétienne (MC) |
Christelijke
Mutualiteit (CM)
La Caisse Auxiliaire d’Assurance Maladie et d’Invalidité
Si vous n’êtes pas en mesure de payer une cotisation annuelle, il existe une alternative fédérale aux mutualités, il s’agit de la Caisse Auxiliaire d’Assurance Maladie et d’Invalidité ou CAAMI (abrégée en HZIV et HKIV en Belgique néerlandophone et germanophone). Celle-ci offre une assurance maladie obligatoire gratuite. Vous pouvez vous y inscrire mais notez bien que vous ne bénéficierez pas alors d’avantages supplémentaires comme le transport pour les personnes à mobilité réduite ou les camps de vacances pour les enfants par exemple. Il n’est pas possible, non plus, d’y souscrire une assurance complémentaire ou une assurance hospitalisation.
Votre fonds de soins de santé (régional)
Toute personne malade peut compter sur la sécurité sociale fédérale pour le remboursement des frais médicaux. Mais si vous avez besoin de beaucoup de soins et/ou de soins de longue durée, vous avez souvent des dépenses supplémentaires. Dans ce cas, vous pouvez également compter sur des initiatives régionales.
Protection sociale à Bruxelles et en Wallonie
-
- En tant que résident de la région bruxelloise, vous pouvez choisir de vous affilier ou non à la Protection sociale flamande (zorgkas). En revanche, les bruxellois peuvent demander une allocation pour l’aide aux personnes âgées avec un handicap (APA) par l’intermédiaire de l’institution publique bruxelloise Iriscare.
- Dans la Fédération Wallonie-Bruxelles, l’Allocation pour personnes âgées (APA) est réglementée par l’AVIQ, l’Agence wallonne pour une vie de qualité.
- En communauté germanophone, le « Pflegegeld für Senioren » (anciennement BUB ou Beihilfe zur Unterstützung von betagten Personen) est organisé par le Ministerium der Deutschsprachigen Gemeinschaft Belgiens – Team Pflegegeld für Senioren.
Protection sociale en Flandre
Pour la Région flamande, la Protection sociale flamande assure un soutien financier. Chaque année, les résidents âgés de 25 ans ou plus en Flandre doivent payer une « prime de soins pour la Protection sociale flamande ».
La Protection sociale flamande utilise ces primes de soins pour soutenir financièrement chaque mois les personnes ayant des besoins en soins plus importants. Ce budget de soin peut être librement utilisé pour les soins et l’aide visant à améliorer votre qualité de vie. Il s’agit notamment de :
-
- un budget de soins pour les personnes gravement dépendantes
- un budget de soins pour les personnes âgées nécessitant des soins
- un budget de soins pour les personnes handicapées
Les aides financières accordées offrent également la possibilité aux personnes atteintes de maladies chroniques, aux personnes âgées ou aux personnes handicapées de louer ou d’acheter des aides à la mobilité.
L’organisation des primes de soins, la gestion du budget des soins et le financement des aides à la mobilité sont sous la responsabilité des caisses de soins (zorgkassen). Chaque caisse d’assurance maladie flamande possède sa propre caisse de soins, et le gouvernement flamand en possède un également : de Vlaamse zorgkas.
Aperçu des caisses de soins de santé en Flandre*
(*) Vous ne pouvez adhérer à une caisse de soins que si vous êtes affilié à la même mutualité pour votre assurance maladie.
Les allocations familiales (régional)
-
- Vous habitez en Wallonie ? Consultez le site de FAMIWAL, le payeur wallon d’allocations familiales.
- Vous habitez à Bruxelles ? Visitez le site de Famiris, le payeur bruxellois des allocations familiales.
- Vous habitez en Communauté germanophone ? Visitez le site de Ostbelgien Familie, le payeur d’allocations familiales de la Communauté germanophone.
- Vous habitez en Flandre ? En Flandre, les enfants ont droit à un “Groeipakket”. Si votre enfant a besoin d’un soutien plus important, par exemple en raison d’un cancer, vous pouvez demander un « supplément de soins pour les enfants ayant besoin d’aide spécifique« , à condition qu’il ne reçoive pas d’AAR ou d’AI. Vous devez en faire la demande. En fonction de vos revenus familiaux, le “Groeipakket” peut également vous accorder un « supplément social« . Cela se fait automatiquement. Vous trouverez plus d’informations sur le site web de FONS, le gestionnaire flamand du “Groeipakket”.
Le CPAS et autres initiatives communales
Le CPAS
Si les coûts médicaux liés au cancer dépassent vos moyens financiers, n’hésitez pas à contacter le Centre Public d’Action Sociale (CPAS) de votre commune. Sous certaines conditions, le CPAS peut vous fournir les aides médicales suivantes :
-
- carte médicale : avec cette carte, vous n’avez plus besoin de solliciter l’autorisation du CPAS pour toutes les consultations et tous les médicaments. Le CPAS prend en charge la majeure partie de la facture
- réquisitoire : il vous permet de bénéficier de soins gratuits. Le prestataire de services a la garantie que le CPAS paiera la facture
- régularisation auprès de la caisse d’assurance maladie
- remboursement des médicaments : certains médicaments sont partiellement remboursés s’ils sont prescrits par un médecin agréé ou s’ils sont achetés dans une pharmacie agréée
- assistance médicale urgente
Autres initiatives communales
Renseignez-vous également auprès de votre administration communale sur les possibilités offertes aux personnes atteintes d’un cancer. Il peut s’agir par exemple :
-
- d’une carte d’accès aux toilettes qui vous permet d’utiliser gratuitement les toilettes des cafés, restaurants, hôtels, magasins… en cas d’urgence
- d’une subvention communale pour le matériel d’incontinence
- d’une allocation communale de soins informels
Votre assureur privé
Vous pouvez également choisir de vous faire couvrir par un assureur privé officiellement reconnu. Celui-ci pourra vous couvrir contre les conséquences financières de votre maladie, notamment au moyen d’une assurance hospitalisation, d’une assurance solde restant dû ou d’une assurance revenu garanti.
Comparez toutes les options auprès de différents assureurs :
-
- Quelles sont les maladies couvertes par l’assurance ?
- Quelles sont les dépenses couvertes par l’assurance ?
- Quels sont les risques non couverts par l’assurance ?
- Existe-t-il une franchise fixe ou variable (la partie de l’indemnisation que vous devez payer vous-même)?
- Existe-t-il un montant maximum pour les frais couverts ?
Assurance privée et cancer
-
- Si vous n’aviez pas d’assurance privée avant le diagnostic de votre cancer, il y a de fortes chances qu’elle vous soit refusée ou que vous deviez payer un supplément, appelé « surprime ».
- Si, en tant que patient ou ancien-patient atteint d’un cancer, vous souhaitez souscrire une assurance solde restant dû ou une assurance revenu garanti, vous êtes tenu de communiquer vos antécédents médicaux à l’assureur privé.
- Toutefois, vous avez le “droit à l’oubli » après une période légalement définie suivant un traitement anticancéreux réussi. Cela signifie que l’assureur n’a pas le droit de tenir compte du diagnostic de votre cancer. Vous ne pouvez donc pas être refusé et l’assureur ne peut vous demander une surprime que dans des limites (légales) déterminées.
-
Le “droit à l’oubli” ne s’applique pas à
votre situation et vous devez payer une surprime excessive ou vous
êtes refusé ?
- Faites savoir à votre assureur que vous n’êtes pas d’accord. Celui-ci doit alors obligatoirement faire examiner votre dossier par son réassureur.
- Adressez-vous au Bureau de suivi de la tarification pour l’assurance solde restant dû. Il vérifiera si le refus et la surprime sont d’ordre médical ou assurantiel.
- Adressez-vous au Fonds d’indemnisation (ONEM). Il intervient financièrement si la surprime dépasse 125 % de la prime de base.
- Contactez Unia, l’organisme interfédéral de défense de l’égalité et de lutte contre les discriminations.
Les dernières informations sur le droit à l’oubli sont disponibles sur le site du SPF Économie.
Comment la Fondation contre le Cancer vous soutient-elle financièrement ?
Même s’il existe de nombreux organismes officiels sur lesquels vous pouvez compter, les frais médicaux liés au cancer restent élevés. C’est pourquoi, depuis 2010, la Fondation contre le Cancer vous propose un soutien financier pour les frais supplémentaires liés au cancer. Nous espérons pouvoir vous aider ainsi que de nombreuses autres personnes.
-
- Vérifiez d’abord si vous remplissez nos conditions d’octroi d’une aide financière.
- Vous remplissez les conditions ? Dans ce cas, un prestataire de services sociaux (par exemple, un travailleur social) peut introduire la demande ici.
Si votre demande est recevable, la Fondation contre le Cancer vous accordera une allocation. Celle-ci tiendra compte :
-
- de vos revenus familiaux
- de votre situation de logement
- d’un forfait pour vos frais fixes
- de vos frais médicaux sur une certaine période de soins


Comment réduire soi-même les frais médicaux ?
Les frais médicaux sont malheureusement inévitables, mais il existe des moyens de les réduire (partiellement) :
Assurez-vous d’être en règle avec votre assurance maladie obligatoire
Ainsi, vous pourrez toujours bénéficier des avantages financiers suivants :
Ouvrez un dossier médical global (DMG) avec votre médecin généraliste
Le DMG regroupe l’ensemble de vos données médicales en un seul endroit. Il permet d’améliorer les conseils individuels et facilite la communication entre tous les prestataires de soins de santé. En contrepartie, vous bénéficiez d’un remboursement plus élevé pour une consultation chez votre médecin généraliste.
Choisissez un prestataire de soins de santé conventionné
Il respecte les tarifs officiels des caisses d’assurance maladie, sans dépassement d’honoraires. Alors que les prestataires de soins non conventionnés déterminent eux-mêmes le montant des prestations.
Vérifiez si votre prestataire de soins applique le tiers payant
Dans ce cas, vous ne payez que votre part des frais, et la caisse d’assurance maladie rembourse ensuite le reste directement à votre prestataire de soins. En l’absence de tiers payant, vous devez avancer vous-même la totalité des frais et attendre le remboursement ultérieur de la caisse d’assurance maladie.
Remplissez soigneusement votre déclaration d’admission en cas d’hospitalisation
Si vous choisissez une chambre individuelle, un supplément de chambre et un supplément d’honoraires sont autorisés. Pour une chambre partagée ou une chambre double, aucun supplément de chambre et aucun supplément d’honoraires ne peuvent être demandés.